


Un fonds de continuation est un véhicule secondaire mis en place par des gestionnaires de capitaux privés pour transférer un ou plusieurs actifs d’un fonds existant arrivant en fin de cycle de vie vers un autre fonds spécialement constitué, dans le but de prolonger la durée de détention de ou des actifs concernés au-delà de sa durée initiale.
Bien que le concept ne soit pas nouveau, l’utilisation des fonds de continuation a explosé ces dernières années. Cette croissance est portée par des cycles de création de valeur plus longs, une demande accrue des investisseurs pour la liquidité et un marché secondaire en pleine évolution, faisant de ces véhicules un mécanisme complémentaire de sortie et de liquidité incontournable dans toutes les classes d’actifs. Cette tendance forte offre aux sponsors une plus grande flexibilité, permettant un recyclage plus efficace du capital.
Si les fonds de continuation peuvent offrir des avantages tant pour les sponsors que pour les investisseurs, ils ne sont pas sans défis. Ceux-ci incluent la gestion des conflits d’intérêts, la nécessité de mécanismes d’évaluation transparents des actifs ainsi que les niveaux de réengagement des LPs (Limited Partners ou investisseurs). À mesure que le marché se développe, les GPs (General Partners ou gestionnaires de fonds) doivent conjuguer ces facteurs en proposant une thèse d’investissement bien définie et en démontrant un alignement d’intérêts entre les GPs et les LPs.
Croissance continue des GP-led sur le marché secondaire (ou GP-led secondaries)
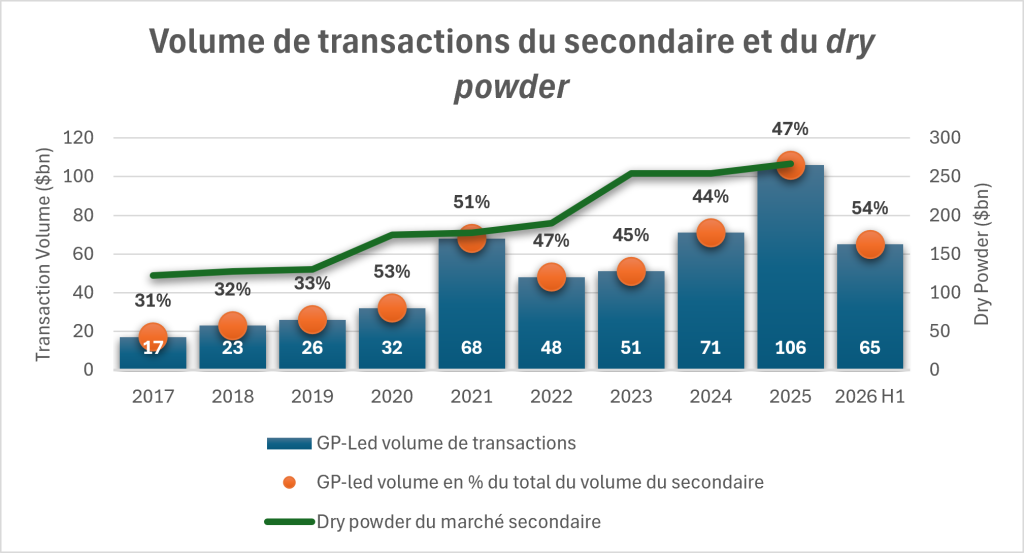
Le GP-led secondary est passé d’un outil de liquidité de niche à un mécanisme de sortie largement répandu. Porté en grande partie par la croissance de l’activité des fonds de continuation, le volume de transactions dirigées par des GP-led continue d’augmenter, atteignant environ 65 milliards de dollars au S1 2026, soit une hausse de 35 % par rapport au S1 2025 [1]. Cela marque un changement structurel du marché. Pour la première fois depuis 2021, le volume des transactions dirigées par les GP-led a dépassé celui des transactions dirigées par les LP-led, représentant 54 % de l’activité du secondaire au S1 2026, tandis que le volume de LP-led n’a progressé que de 4 % pour atteindre 56 milliards de dollars. La dry powder (ou les capitaux engagés mais non encore investis) sur le marché secondaire a continué de croître, avec une augmentation de 5 % entre 2024 et 2025.
Cette croissance est soutenue par un changement dans la dynamique du marché. Historiquement, l’objectif principal des fonds de continuation était de prolonger la gestion d’un « actif trophée » (trophy asset ou actif emblématique) et de générer de la liquidité pour les investisseurs existants dans un contexte de faibles capacités de distribution.
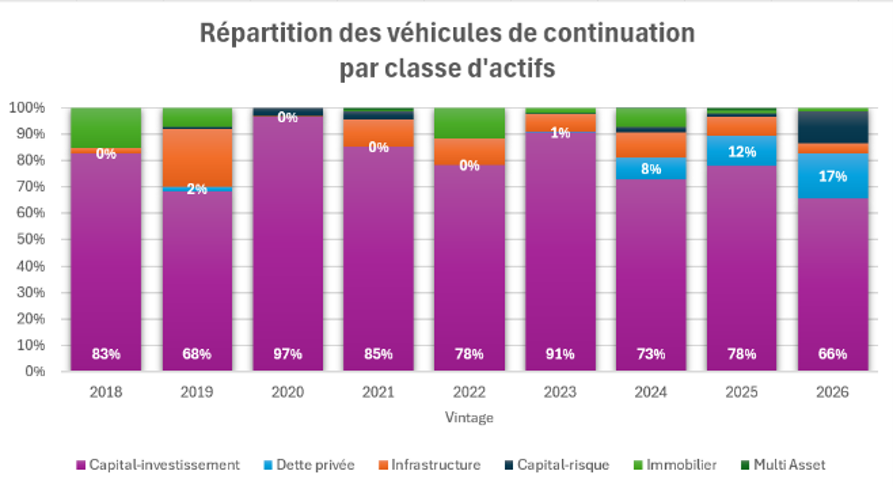
Cependant, l’essor des opérations GP-led repose désormais sur d’autres facteurs. La croissance du marché secondaire s’explique notamment par le développement des fonds evergreen, parfois ouvert à une clientèle HNWI (High-Net-Worth Individual, ou individu à patrimoine net élevé), et l’acculturation des LPs sur cette classe d’actif. L’un des autres moteurs clés est l’extension de ces usages au-delà du private equity vers un spectre plus large d’actifs alternatifs. La private debt représente désormais 17 % des véhicules de continuation sur le millésime (vintage) 2026, une croissance importante depuis ces dernières années.
Avantages et complexité
Avantages pour les GPs et les LPs
Les fonds de continuation offrent plusieurs avantages distincts dans les stratégies de private equity et de private debt, favorisant ainsi leur déploiement. Si la recherche de liquidité constitue le moteur commun à ces deux stratégies, la proposition de valeur et les applications pratiques varient selon la nature des classes d’actifs et la composition des portefeuilles sous-jacents. Dans le secteur du private equity, les véhicules de continuation sont principalement des outils pour la gestion de la liquidité et l’extension de la gestion des actifs stratégiques :
- Durée prolongée de vie d’un actif trophée : pour les GPs, ces fonds offrent une opportunité de prolonger la durée de détention des actifs de qualité lorsque les conditions du marché ou la valorisation des actifs ne permettent pas une sortie attractive. Cette flexibilité permet aux GPs de continuer à gérer et optimiser l’actif, avec la possibilité de réaliser une plus grande valeur à long terme.
- Liquidité et DPI (Distribution to Paid-In) : les fonds de continuation fournissent de la liquidité aux LPs en générant des distributions, même sans cession de l’actif sur le marché.
- Flexibilité accrue pour les LPs : les LPs peuvent soit réinvestir leur participation (roll) dans le véhicule de continuation pour maintenir leur exposition à l’actif pendant sa phase de maturité, soit vendre leurs parts pour obtenir de la liquidité. Cette flexibilité leur permet d’ajuster leur portefeuille en fonction de l’évolution de leurs objectifs d’investissement.
Pour les actifs de private debt, la logique se tourne vers la gestion de la durée des actifs et l’optimisation de la récupération du crédit :
- Gestion du décalage de durée : la durée des prêts peut dépasser la durée initiale du fonds qui les détient. Ce décalage de durée peut être causé par des restructurations de prêts, des exigences de refinancement ou des prolongations contractuelles.
- Gestion de liquidité : comme le private equity, les fonds de continuation de private debt offrent une option de liquidité pour les LPs lorsque les actifs de crédit illiquides n’ont pas atteint leur échéance. Le véhicule facilite une vente secondaire, permettant aux LPs de sortir de leurs positions et de réaliser leur valeur sans attendre l’échéance des prêts sous-jacents.
S’ils offrent de nombreux avantages, les fonds de continuation présentent également des risques et des complexités que les GPs et les LPs doivent piloter avec attention. Des considérations telles que les défis de valorisation, l’alignement des intérêts entre les investisseurs et la dynamique du marché peuvent avoir un impact significatif sur le succès du fonds. S’ils ne sont pas correctement traités, ces facteurs entravent l’exécution ou empêchent le lancement du fonds, les lancements défaillants étant souvent attribués à un décalage entre les investisseurs existants et les nouveaux entrants.
La nouvelle frontière du private capital : promesses et défis des fonds de continuation
Conflits d’intérêts
Le sponsor agissant à la fois comme vendeur et comme acheteur de l’actif via le véhicule de continuation, il est essentiel de gérer les conflits d’intérêts qui en découlent.
- Le sponsor doit aligner les intérêts des différents groupes d’investisseurs, y compris ceux qui sortent complètement, ceux qui réinvestissent leur participation et les nouveaux entrants. Cette complexité est accentuée lorsque des structures existantes, telles que les véhicules de co-investissement, sont impliquées, car ils peuvent avoir des droits et des attentes différentes à prendre en compte.
- Pour attirer des investisseurs pour ce type de fonds, les sponsors proposent souvent des incitations supplémentaires, telles que les transactions liées (stapled transactions), où les investisseurs s’engagent à la fois dans le véhicule de continuation et dans un nouveau fonds. Cependant, le GP a le devoir de maximiser la valeur de sortie pour les LPs du fonds existant, tout en cherchant de nouveaux capitaux pour ses futurs investissements. Sans une gestion rigoureuse, ce double objectif peut entraîner un désalignement d’intérêts. Lorsque le GP bénéficie directement de ces transactions (via des frais supplémentaires ou un engagement lié), l’ILPA (Institutional Limited Partners Association) recommande une transparence totale sur ces avantages.
- Ces nouvelles recommandations de l’ILPA vont plus loin : elles préconisent que les options de réinvestissement (roll options) ne soient pas systématiquement liées à des financements liés (stapled financing). Elles introduisent également un modèle de transparence (Continuation Fund Disclosure Template) couvrant la valorisation, la gestion des conflits d’intérêts, les frais, le carried interest et les engagements liés.
Termes des opérations et alignement d’intérêts
Atteindre un alignement entre sponsors et investisseurs est essentiel.
- La transparence est particulièrement importante concernant les termes du fonds de continuation. Il faut notamment préciser si le carried interest du fonds d’origine a été totalement réalisé ou si une partie est réinvestie (roll) dans le nouveau véhicule. Cet enjeu est encore plus marqué en private debt, où les rendements sont souvent contractuels et plafonnés (contrairement au potentiel de hausse important des actifs du private equity), ce qui rend les investisseurs généralement plus sensibles aux frais de gestion et aux dépenses du fonds.
- La prix (pricing) peut être un point de tension. Le GP doit s’assurer d’un alignement entre les intérêts des nouveaux et des anciens investisseurs ; un processus de valorisation indépendant est généralement nécessaire pour éviter les litiges entre les LPs qui choisissent de sortir et ceux qui réinvestissent. Si la valorisation est un sujet très sensible pour l’equity ou le distressed credit, elle l’est moins pour le performing credit, où les actifs sont proches de leur valeur nominale et moins volatils.
- Les disclosures doivent être fournies rapidement et de manière complète. Elles doivent couvrir les actifs sélectionnés, la raison de leur transfert, le processus de valorisation, l’avis d’équité (fairness opinion) obtenu et les offres reçues. Le comité consultatif des investisseurs (ou Limited Partner Advisory Committee, LPAC) joue un rôle essentiel dans la validation des dérogations liées aux conflits d’intérêts, et une bonne communication permet aux investisseurs de décider sereinement s’ils souhaitent réinvestir (roll) ou sortir du fonds.
Fonds de continuation en private debt : un type différent de véhicule
Dans le secteur du private debt, plusieurs facteurs favorisent l’adoption des fonds de continuation. Les restructurations de prêts accentuent les décalages de durée (duration mismatches), rendant indispensable la capacité des GPs à conserver leurs actifs à travers des cycles de crédit complexes. Parallèlement, l’essor des structures evergreen et des canaux de gestion de patrimoine (wealth management) a augmenté le volume de transactions sur le marché des credit secondaries. Le volume des credit secondaries a ainsi dépassé 20 milliards de dollars au premier semestre 2026, soit plus du double du volume constaté en S1 2025 et déjà en avance sur le total de l’année 2025, les transactions menées par les GPs représentant environ 83 % de cette activité [2] .
Bien qu’il existe des synergies entre le private equity et le private credit, ces deux types de véhicules diffèrent fondamentalement par leur profil et leur composition :
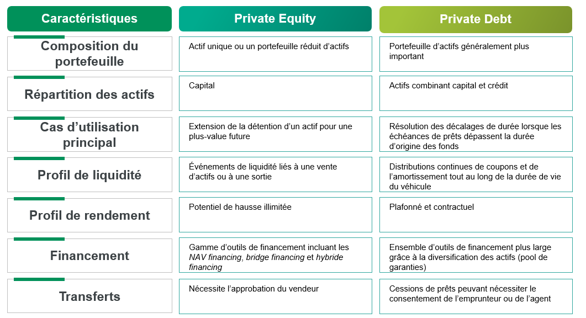
Si les objectifs des fonds de continuation commencent à converger entre les différentes classes d’actifs, celles-ci restent fondamentalement distinctes. Pour le marché du private debt, le fonds de continuation devient bien plus qu’un simple outil de liquidité : c’est une solution pleinement intégrée dans un marché en pleine expansion.
Financement et sécurité : un paysage en évolution
Les fonds de continuation étant créés sur mesure, des solutions de financement adaptées sont nécessaires, car les facilités et les conditions de financement traditionnelles sont souvent inadaptées. La structuration dépend des caractéristiques spécifiques du véhicule, principalement de la nature des actifs sous-jacents et de la composition de ses investisseurs. Si un fonds de continuation peut utiliser des outils standards de financement (equity bridge financing ou NAV financing), la concentration des actifs nécessite souvent des solutions personnalisées :
- Les facilités hybrides : Elles combinent deux types de facilité de crédit pour plus de flexibilité tout au long du cycle de vie du fonds. Elles sont garanties à la fois par les engagements non appelés des investisseurs et par les actifs du fonds.
Ces facilités sont privilégiées par les prêteurs en raison de la structure du fonds généralement composé d’un nombre restreint d’investisseurs et d’une base d’actifs moins diversifiée. Une base de collatéral plus étendue permet ainsi aux prêteurs de mieux répartir le risque et de proposer des conditions de tarification plus avantageuses.
Lorsqu’un véhicule de continuation détient un portefeuille de crédit, des options de financement supplémentaires sont disponibles. Contrairement à une participation en equity très concentrée, les portefeuilles de prêts granulaires et générateurs de flux de trésorerie permettent un meilleur contrôle en matière de collatéral et les prêteurs peuvent mesurer l’exposition au portefeuille plutôt qu’à une seule évaluation. Les options incluent :
- Le financement d’actifs du portefeuille : Des facilités adossées au portefeuille de prêts lui-même, structurées autour d’une base d’emprunt (borrowing base) avec des critères d’éligibilité, des taux d’avance (advance rates) et des limites de concentration définis. Ces solutions servent à plusieurs usages : l’acquisition et/ou le refinancement d’actifs, le paiement des frais de gestion et des dépenses, ou encore pour répondre à des besoins de fonds de roulement.
- Le financement au niveau des actifs et synthétique : Lorsqu’un financement est nécessaire pour un petit nombre de prêts, ou pour un prêt ou un actif unique, un financement ligne par ligne peut être déployé, mais aussi un dérivé de crédit (loan total return swap).
Le financement des fonds de continuation répond à divers objectifs stratégiques, soutenant à la fois les besoins opérationnels du fonds et la croissance du portefeuille. Cela inclut le financement des acquisitions lors de la transaction initiale, l’apport de liquidités pour les distributions du fonds ou pour combler un besoin de capital, ainsi que le soutien aux initiatives de croissance (comme les investissements de suivi ou follow-on investments)
Équilibre entre opportunités et risques
À mesure que le marché acquiert de la maturité, nous pourrions assister à une sophistication des pratiques, ainsi qu’à l’adoption de ces modèles par d’autres classes d’actifs. Il restera néanmoins vital que ces fonds reposent sur une thèse d’investissement robuste, que les GPs sélectionnent les bons actifs et que les risques de conflits d’intérêts soient gérés avec efficacité.
BNP Paribas offre aux GPs une solution complète de financement et de services aux actifs, pour accompagner leur croissance et optimiser leur performance opérationnelle. En tant que banque proposant une gamme complète de services dans le monde entier, nous combinons des solutions particulièrement étendues, couvrant les services bancaires, le cash management, le financement des fonds et des actifs à l’administration, le middle office et le reporting aux investisseurs.
Sources
[1] Jeffries Global Secondary Market Review January 2025
[2] Continuation Funds: Considerations for Limited Partners and General Partners | Institutional Limite…